Мировой рынок алюминия: от бокситов до лома
Ретроспектива, структура отрасли и консенсус-прогноз по всей цепочке создания стоимости — добыча бокситов и глинозема, первичный алюминий, отраслевое потребление и вторичный рынок (лом).
|
73,8 млн т |
≈59% | 2 632 $/т | 41,7 млн т |
|
первичный алюминий, мир, 2025 |
доля Китая в мировом производстве | средняя цена LME, 2025 | вторичный алюминий (мир), 2025 |
Обзор мирового рынка алюминия
С 2015 года мировое производство первичного алюминия выросло почти на треть — с 58,5 до 73,8 млн тонн, но рост последних лет структурно ограничен: Китай практически достиг «потолка» мощностей в 45 млн т/год, а новые крупные проекты вне Китая (прежде всего в Индонезии) только выходят на рынок. Итог — сохраняющийся физический дефицит металла и высокая ценовая волатильность.

Мировое производство первичного алюминия, млн т (2026 — прогноз). Источники: International Aluminium Institute, AL Circle, SMM.

Среднегодовая цена алюминия LME, $/т (2026 — прогноз World Bank). Источник: World Bank Commodity Markets Outlook, LME.
Ключевые факты 2025–2026
- Мировое потребление алюминия: 101,6 млн т (2024) → 104,0 млн т (2025) → ≈106,8 млн т (2026П).
- Рынок в структурном дефиците: по оценкам AL Circle — 180–510 тыс. т в 2026 г.; Citi в моменте называл дефицит до 2,7 млн т на фоне остановок на Ближнем Востоке.
- Цена LME превысила 3 500 $/т в апреле 2026 г.; складские запасы LME опустились до ~335 тыс. т — минимумы за десятилетия.
- США — самый дорогой рынок мира: премия Midwest выросла до рекордных 1 942 $/т после повышения пошлин до 50% в 2025 г.
- Общий объем рынка (в стоимостном выражении) — порядка 181–191 млрд $ в 2025 г., прогноз роста CAGR 5,6–6,2% до 2034–2035 гг.
Бокситы и глинозем: сырьевая база отрасли
Алюминий производится из глинозема (Al₂O₃), который, в свою очередь, получают из боксита методом Байера. Это капиталоемкий, географически сконцентрированный передел: свыше 60% мировых мощностей по производству первичного глинозема контролируется десятком вертикально интегрированных групп.

Оценочная доля стран/регионов в мировых мощностях по производству глинозема. Источник: оценки на основе GMI, FMI, Reports&Data.
Крупнейшие производители глинозема
|
Компания |
Ключевые активы |
|
Chalco / Chinalco (Китай) |
Крупнейший интегрированный производитель Al₂O₃ в Китае, доступ к бокситам в Гвинее |
|
Alcoa (США) |
Собственная технология Байера, глобальная сеть НПЗ, СП с Alumina Ltd. (AWAC) |
|
Rio Tinto (Австралия/Великобритания) |
Бокситы Amrun/Weipa, НПЗ QAL (100% с 2024 г. на фоне санкций), Alma |
|
RUSAL (Россия) |
Глиноземные заводы в Ирландии, Ямайке, Гвинее; бокситовые рудники в Гвинее (CBK/Dian-Dian) |
|
South32 (Австралия) |
Worsley Alumina (86%, ~4,6 млн т/год, 1-й квартиль по себестоимости) |
|
Hindalco / Vedanta (Индия) |
Расширение мощностей под внутренний спрос строительства и энергетики |
|
EGA (ОАЭ) |
Al Taweelah Alumina Refinery, 2 млн т/год — редкий пример вертикальной интеграции вне Китая/Австралии |
|
China Hongqiao |
Собственный глиноземный дивизион Weiqiao Alumina & Power |
Особенность рынка бокситов: Гвинея стала ключевым «замковым камнем» глобальных поставок — на фоне сезонных ограничений отгрузок и квотной политики в 2026 г. цены на импортный боксит (SMM Imported Bauxite Index) чувствительно реагировали на новости из страны, при этом запасы на глиноземных заводах Китая держались на высоком уровне (~95 дней).
Производители первичного алюминия: как устроен рынок
Рынок первичного алюминия — олигополистический, но не картелизированный: топ-10 компаний контролируют менее половины мирового выпуска, а остальное приходится на десятки средних китайских и региональных производителей. Главный структурный фактор — не столько компания, сколько источник и стоимость электроэнергии, поскольку она формирует 30–40% себестоимости тонны металла.

Топ-производители первичного алюминия, млн т (2025). Источник: Statista, годовые отчеты компаний, IAI.

Доля стран в мировом производстве первичного алюминия, 2025 (оценка). Источник: IAI, Harbor Aluminum.
Сильные стороны отрасли
- Вертикальная интеграция «боксит → глинозем → электролиз → прокат/лом» снижает волатильность маржи
- Доступ к дешевой возобновляемой/гидроэнергии (Rusal, Hydro, часть Hongqiao) — прямое конкурентное преимущество в условиях углеродного регулирования (CBAM)
- Долгосрочные офтейк-контракты на глинозем и электроэнергию снижают сырьевые риски
- Растущая премия за низкоуглеродный металл (green premium) на регулируемых рынках (ЕС, отчасти США)
Слабые стороны и риски
- Высокая энергоемкость (13–15 МВт·ч на тонну) — критическая зависимость от цен на электроэнергию и газ
- Геополитические и торговые барьеры: санкции против Rusal, пошлины США (до 50%), механизм CBAM в ЕС
- «Потолок» мощностей в Китае (45 млн т) ограничивает рост крупнейшего производителя
- Высокая капиталоемкость новых электролизных мощностей и длинный инвестиционный цикл (5–7 лет)
- Экологическое давление: углеродный след первичного алюминия (в среднем ~12–16 т CO₂e/т Al) требует декарбонизации (инертные аноды, CCUS)
Основные производители: разбор конкурентных позиций
- China Hongqiao Group (Китай)
№1 в мире · ~6,6–6,7 млн т/год · себестоимость ~1 400–1 550 $/т
Преимущество: Полная вертикальная интеграция (собственная генерация, глинозем, аноды, электролиз); низкая себестоимость за счет масштаба и переноса мощностей в провинцию Юньнань на гидроэнергию.
Слабость: Ограниченная прозрачность отчетности (претензии шорт-селлеров), зависимость от регуляторной политики КНР по «потолку» мощностей и экологическим нормативам провинции Шаньдун
- Chalco / Chinalco (Китай)
№2 в мире · ~8,1 млн т/год (с учетом трейдинга) · крупнейший в мире производитель глинозема
Преимущество: Государственная поддержка, глубочайшая интеграция вверх по цепочке (собственные бокситы в Китае и Гвинее), масштаб трейдингового бизнеса глиноземом.
Слабость: Продуктовый микс смещен к промышленным маркам с низкой добавленной стоимостью; ниже операционная гибкость, чем у частных Hongqiao/Nanshan.
- UC RUSAL (Россия)
№3 в мире, №1 вне Китая · ~3,9 млн т/год · один из самых низких углеродных следов в отрасли (ALLOW/Low Carbon)
Преимущество: Почти 100% производства на гидроэнергии Сибири (Красноярский, Братский, Саяногорский заводы); одна из самых низких себестоимостей и углеродных выбросов в мире.
Слабость: С 2022 г. под давлением западных санкций: ограничен доступ к LME-поставкам для западных покупателей, переориентация на Китай и Индию, зависимость от импортного глинозема после потери украинского и части австралийского сырья.
- Rio Tinto (Австралия / Великобритания)
~3,3–3,4 млн т/год алюминия · 7,3–7,8 млн т глинозема
Преимущество: Полная интеграция «руда-глинозем-металл», доступ к канадской гидроэнергии (Quebec), сильный баланс и высокая маржинальность (EBITDA-маржа интегрированных операций ~30%).
Слабость: Высокая себестоимость на отдельных активах в Австралии из-за роста цен на газ; операционные риски (перебои с поставками газа для НПЗ).
- Alcoa Corporation (США)
Пионер отрасли (с 1888 г.) · технологический лидер по инертным анодам (ELYSIS)
Преимущество: Собственная технология Байера-Холла-Эру, лидерство в разработке безуглеродной выплавки (СП ELYSIS с Rio Tinto), сильные позиции в Норвегии на гидроэнергии.
Слабость: Часть мощностей в США высокозатратна из-за дорогой электроэнергии; чувствительность к тарифной политике США, которая одновременно защищает и удорожает сырье для смежных переделов.
- Emirates Global Aluminium — EGA (ОАЭ)
~2,6 млн т/год · крупнейший «моно-локационный» производитель в мире
Преимущество: Редкая для отрасли вертикальная интеграция вне Китая/Австралии (собственный глинозем в Al Taweelah), доступ к относительно дешевому газу и растущей доле солнечной генерации.
Слабость: Концентрация производства в одном регионе повышает геополитические и логистические риски (Ормузский пролив); зависимость от импортного боксита.
- Norsk Hydro (Норвегия)
Лидер по низкоуглеродному и вторичному алюминию (бренд CIRCAL)
Преимущество: 100% гидроэнергия, лидерство в рециклинге (CIRCAL 75R), сильные позиции в премиальном сегменте для автопрома (Audi e-tron и др.).
Слабость: Небольшой относительный масштаб первичного производства, высокая стоимость труда и регуляторная нагрузка в Норвегии/ЕС.
- Hindalco Industries / Novelis (Индия)
Крупнейший в мире производитель проката из вторичного алюминия через Novelis
Преимущество: Уникальное сочетание индийских первичных мощностей (уголь) и глобального даунстрима Novelis, нацеленного на переработку (цель 80% recycled content к 2030 г.).
Слабость: Значительная доля индийского первичного производства работает на угольной генерации — высокий углеродный след затрудняет доступ к премиальным «зеленым» контрактам.
Источники данных по компаниям: Statista, годовые отчеты и инвесторские презентации Rio Tinto/Alcoa/Rusal/Hydro, отраслевые обзоры AlCircle, aluminiumceramicfiber.com, alalloycasting.com.
Отрасли-потребители алюминия и консенсус-прогноз
Транспорт и строительство совместно формируют около половины мирового потребления алюминия. Ключевой структурный драйвер последних лет — электротранспорт: облегчение конструкции напрямую увеличивает запас хода и в значительной степени компенсирует цикличность традиционного автопрома.

Структура мирового потребления алюминия по отраслям, 2025 (оценка). Источники: IAI/CRU, discoveryalert.com.au, AL Circle.

Консенсус-прогноз среднегодовых темпов роста спроса по отраслям, 2025–2030П, %. Источник: агрегация IAI/CRU, отраслевых прогнозов Mordor Intelligence, Precedence Research.
|
Отрасль |
Доля в спросе, 2025 | Ключевой драйвер |
| Транспорт |
~28% |
Электромобили и лайтвейтинг: спрос от EV к 2030 г. вырастет более чем на 40% к уровню 2025 г. |
| Строительство |
~21% |
Урбанизация в Азии (вне Китая) — до 44% прироста спроса; энергоэффективные фасады |
| Упаковка |
~16% |
Рост рынка алюминиевой банки на 4,2% г/г на фоне ESG-повестки |
| Электротехника/энергетика |
~12% |
Замещение меди в сетях, солнечная генерация |
| Машиностроение/промышленность |
~10% |
Общепромышленный спрос, оборудование |
| Потребительские товары |
~8% |
Бытовая техника, электроника |
| Прочее |
~5% |
Аэрокосмос, оборона, разное |
По данным IAI/CRU, совокупный мировой спрос на алюминий вырастет с 86,2 млн т (2020) до 119,5 млн т к 2030 г. (+39%), из которых 75% прироста обеспечат именно транспорт, строительство, упаковка и электротехника.
Ключевые тенденции рынка алюминия и глинозема
Первичный алюминий и глинозем
- Дефицит становится структурным. Китайский «потолок» в 45 млн т практически достигнут (загрузка ~97%), а новые крупные мощности вне Китая (Индонезия — основной драйвер +20,9 млн т к концу 2026 г.) выходят на рынок постепенно, с эффектом лишь к 2027 г.
- Два уровня рынка по углеродному следу. Формируется премия за низкоуглеродный металл (ALLOW, CIRCAL и аналоги) на фоне CBAM в ЕС — производители на гидроэнергии (Rusal, Hydro, часть Rio Tinto/Alcoa, EGA) получают структурное преимущество.
- Геополитика формирует цену. Санкции против Rusal, тарифы США (до 50%), рекордная премия Midwest (1 942 $/т) — торговая политика становится не менее значимым фактором цены, чем баланс спроса/предложения.
- Рекордно низкие запасы. Биржевые запасы LME опустились до ~335 тыс. т (минимумы за десятилетия), что усиливает волатильность и риски резких скачков цены.
- Декарбонизация плавки. Инвестиции в инертные аноды (ELYSIS), CCUS и переход на возобновляемую генерацию — не столько экологический, сколько коммерческий императив для сохранения доступа к премиальным рынкам сбыта.
- Узкое место — боксит. Растущая зависимость мировой отрасли от Гвинеи создает риски концентрации поставок сырья и делает цены на глинозем чувствительными к локальным квотам и сезонности.
Рециклинг и вторичный рынок
- Рециклинг — «дешевый путь» к декарбонизации: вторичный алюминий использует примерно на 95% меньше энергии, чем первичный, и уже обеспечивает 41,7 из 55,2 млн т мирового низкоуглеродного алюминия (2024).
- Регуляторное стимулирование спроса на лом: Battery Regulation ЕС требует минимум 12% вторичного алюминия в корпусах батарей EV к 2030 г.; аналогичные стимулы — в рамках американского IRA.
- Дефицит качественного лома опережает рост мощностей вторичной переплавки — премии на лом выросли примерно на 200 $/т к уровням LME в 2025 г.
- Консолидация через M&A: крупные игроки (Novelis, Hydro) скупают нишевых переработчиков для обеспечения сырьем автопрома (пример — покупка Novelis активов Gränges Americas).
Рынок лома алюминия по странам
Глобальный рынок алюминиевого лома оценивается в 32,3 млн т в 2025 г. (IMARC) с прогнозом роста до 45 млн т к 2034 г. (CAGR ~3,8%), при этом совокупное производство вторичного алюминия (с учетом лома, вовлеченного в переплавку) достигает 41,7 млн т и растет на 3,9% в год.
Более широкий рынок остается фрагментированным: топ-10 переработчиков контролируют лишь ~52% объема, остальное — за региональными и локальными игроками.

Региональная структура мирового рынка лома/вторичного алюминия, оценка. Источник: Persistence Market Research, Business Research Insights.
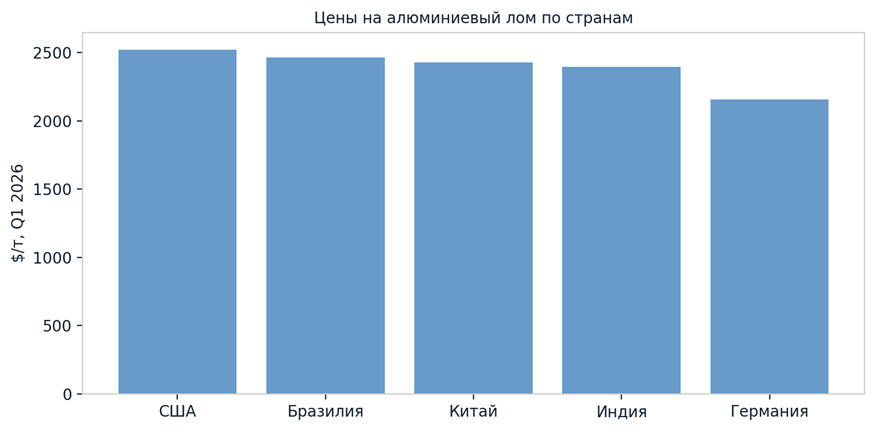
Цены на алюминиевый лом по странам, Q1 2026, $/т. Источник: IMARC Group.
Основные игроки по регионам
| Регион / страна |
Ситуация |
Ключевые игроки |
| Китай |
Крупнейший потребитель лома (~12,8 млн т, 2024, CAGR 13% в 2020–2025); ужесточение экологических норм в пров. Шаньдун ограничивает мелких переработчиков |
China Hongqiao (Weiqiao), China Metal Recycling, региональные заводы Guangdong/Shandong |
| Европа |
Дефицит сырья: часть плавильных мощностей простаивает из-за нехватки лома; обсуждаются экспортные пошлины ЕС для удержания лома внутри региона |
Novelis, Hydro (CIRCAL, новая линия RTA в Гревенброихе), Constellium, Aurubis, ArcelorMittal, TOMRA |
| США |
Лом освобожден от тарифов на первичный металл — стимулирует импорт сырья из Европы, Мексики, Канады |
Novelis, Real Alloy, Sims Metal Management, David J. Joseph, Tri-Arrows, Matalco |
| Индия |
Растущий импорт и внутренний спрос (Джамнагар, Ченнаи); MRAI добивается снижения GST с 18% для легализации сектора |
Hindalco, локальные плавильные заводы |
| Ближний Восток (ОАЭ) |
Самый быстрорастущий регион (CAGR ~6,1%) на фоне модернизации смелтеров; введен экспортный запрет на вывоз лома |
EGA и связанные перерабатывающие мощности |
| Россия |
Производство вторичного алюминия снизилось (-100 тыс. т за 2021–2023 гг.); РУСАЛ реализует пилотный проект по вовлечению лома в цилиндрические слитки; до 70% вторичного алюминия остается на внутреннем рынке |
РУСАЛ, независимые ломозаготовители и переработчики (включая группу «Транслом») |
Проблемы отрасли
- Загрязнение и смешение сплавов. Около 54% переработчиков сообщают о проблемах контаминации лома; в развивающихся странах до 15% собранного лома выбраковывается или дешевеет из-за плохой сортировки.
- Нестабильность предложения. 49% переработчиков отмечают колебания доступности лома — как следствие волатильности сбора и экспортных потоков.
- Логистическая неэффективность. 46% участников рынка указывают на проблемы транспортировки и хранения, особенно при трансграничных поставках.
- Регуляторная фрагментация. Разнонаправленная политика — от экспортных запретов (ОАЭ) и обсуждаемых пошлин (ЕС) до квот в ЕАЭС (2,2 млн т с пошлиной 290 €/т сверх квоты для черного лома, схожий принцип обсуждается и для цветных металлов) — усложняет трансграничную торговлю сырьем.
- Налоговая нагрузка и теневой сектор. В Индии высокий GST (18%) стимулирует неформальный оборот лома; в России платежная дисциплина и сокращение промышленного производства ограничивают физические объемы сбора.
- Ценовое давление первичного металла. Периоды, когда цена первичного алюминия опускается к себестоимости, снижают экономическую привлекательность переработки лома и охлаждают инвестиции в сортировочные мощности.
Прогноз потребления лома
Консенсус отраслевых исследований (IMARC, Mordor Intelligence, Persistence Market Research, Fact.MR) сходится на среднегодовом росте мирового рынка лома/вторичного алюминия на уровне 3,8–6,2% до 2033–2035 гг., при этом рост будет опережающим в Азиатско-Тихоокеанском регионе (действующая доля ~39% рынка) и на Ближнем Востоке (CAGR ~6,1%), тогда как Европа и Северная Америка будут расти медленнее из-за зрелости систем сбора, но сталкиваться с более острым структурным дефицитом сырья относительно установленных мощностей вторичной переплавки.
Основные выводы
|
Дефицит |
Два контура цены | Лом как узкое место |
|
Рынок первичного алюминия останется в физическом дефиците в 2026 г.; баланс сместится к профициту не ранее 2027 г. по мере ввода индонезийских мощностей |
Низкоуглеродный и «обычный» алюминий все сильнее расходятся в цене — конкурентное преимущество смещается к производителям на ГЭС | Спрос на вторичный алюминий растет быстрее, чем предложение качественного, хорошо отсортированного лома — премии за лом будут расти опережающими темпами |
Для участников вторичного рынка — трейдеров и переработчиков лома, включая российских операторов, — ключевые факторы успеха на горизонте 2026–2028 гг.: инвестиции в сортировку и контроль качества сплавов, диверсификация каналов сбыта (внутренний рынок / экспорт в Турцию, Индию, страны СНГ) и готовность работать в условиях меняющегося квотно-тарифного регулирования.
Отчет подготовлен на основе открытых источников: International Aluminium Institute (IAI), AL Circle, World Bank Commodity Markets Outlook, Statista, Rio Tinto / Alcoa / RUSAL / Norsk Hydro (отчетность), GMI Insights, Precedence Research, Mordor Intelligence, IMARC Group, Persistence Market Research, РБК Исследования, Русмет, Metal.
Читайте также:
Новости и аналитика
Найдено 656 статей
07.10.2026
Тенденции рынка
Лом HMS 80:20 в Турции в сентябре'26: средняя цена выросла до 385 $/т CFR, разрыв с августом - 27$/т
Показать ещё
Найдено 656 статей

объединяя лучших