
Обзор мирового рынка меди
Мировой рынок меди в 2026 году проходит через фазу структурной трансформации: спрос перестаёт зависеть только от строительного и промышленного циклов и всё сильнее определяется электрификацией, развитием электротранспорта, возобновляемой энергетики и — что стало главной новой темой года — взрывным ростом дата-центров и инфраструктуры ИИ.
Общий объём рынка меди (добыча, концентрат, рафинирование и изделия) оценивается в диапазоне 260–311 млрд $ США в 2026 году в зависимости от методологии охвата value chain, с прогнозируемым ростом до 467–487 млрд $ США к 2034–2035 гг. (CAGR порядка 5–6,6%). Рынок медного концентрата как отдельного сегмента оценивается примерно в 59,5 млрд $ в 2026 году с ростом до 82,8 млрд $ к 2035 году (CAGR ≈3,7%).
Ключевая особенность 2026 года — сохраняющийся дефицит концентрата при постепенной нормализации баланса рафинированной меди: по данным ICSG, рынок рафинированной меди должен показать профицит около 96 тыс. тонн в 2026 году (пересмотр с ранее ожидавшегося дефицита в 150 тыс. тонн) и расширить профицит до 377 тыс. тонн в 2027 году.
Отрасль остаётся высококонцентрированной: на десятку крупнейших горнодобывающих и перерабатывающих компаний (Codelco, Freeport-McMoRan, BHP, Glencore, Southern Copper, Anglo American, Jiangxi Copper, Antofagasta, Aurubis и др.) приходится существенная доля мировой добычи и рафинирования, а Чили, ДР Конго и Перу остаются главными странами-производителями.
Объём рынка: концентрат и рафинированная медь
Медный концентрат
Медный концентрат — полупродукт, получаемый флотационным обогащением руды (содержание меди повышается с <1% в руде до 20–35% в концентрате). Он является основным товаром, связывающим добычу с металлургическим переделом.
-
Объём рынка концентрата: ≈19,3 млрд $ (2024) → ≈59,47 млрд $ (2026, по расширенной оценке value chain) → 82,76 млрд $ (2035), CAGR ≈3,7–8,2% в зависимости от методологии.
-
Более 72% мирового производства рафинированной меди по-прежнему базируется на переработке концентрата, а не на вторичном сырье или гидрометаллургии.
-
Около 64% спроса на концентрат формируют производители электротехнического оборудования и промышленное оборудование.
-
Азиатско-Тихоокеанский регион потребляет около 47% мирового объёма концентрата — прежде всего за счёт китайских и юго-восточноазиатских мощностей рафинирования.
-
Годовой объём мировой торговли концентратом превышает 8,5 млн тонн.
Рафинированная медь
Мировое производство рафинированной меди в 2023 году составило порядка 24,3 млн тонн (из них 19,8 млн т — из первичного сырья, добыча; около 4,5 млн т — вторичная переработка лома при коэффициенте рециклинга ≈28%). Мировое потребление рафинированной меди превысило 26 млн тонн.
-
2026 год: рост производства рафинированной меди ограничен нехваткой концентрата — по разным оценкам ICSG, рост составит лишь 0,4–0,9% против 3,4% годом ранее.
-
2027 год: ожидается ускорение производства до 2,3–3% за счёт расширения мощностей и улучшения поставок концентрата (Чили, Замбия, Индонезия, ДР Конго).
-
Мировые запасы (биржевые + складские) превысили 1,3 млн тонн в марте 2026 года, что временно оказывало давление на цены.
-
Мощности рафинирования в Азиатско-Тихоокеанском регионе — около 10 млн тонн (≈42% мировых), мировые мощности плавки — около 23 млн тонн.
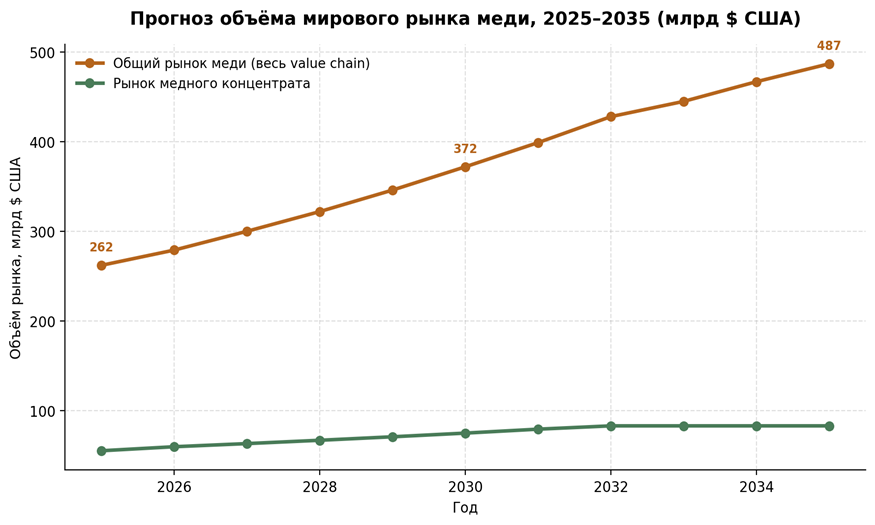
Рис. 1. Прогноз объёма мирового рынка меди в целом и сегмента концентрата, 2025–2035 гг.
Источники: Fortune Business Insights, MarketGrowthReports, BusinessResearchInsights, VerifiedMarketResearch (оценки объединены; методологии охвата value chain различаются).
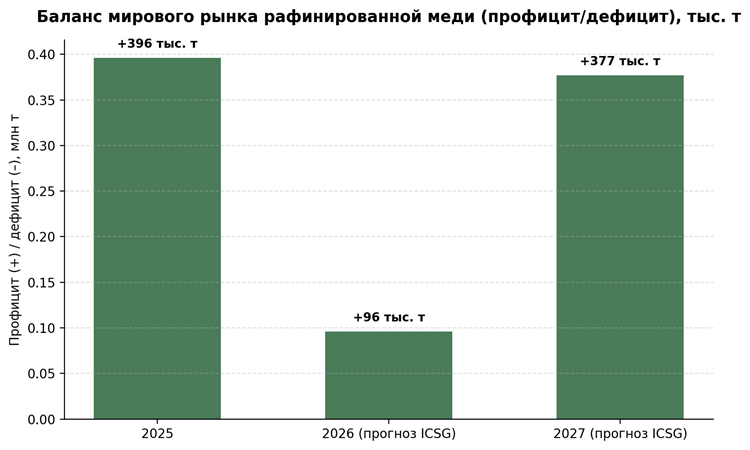
Рис. 2. Баланс мирового рынка рафинированной меди, 2025–2027 гг.Источник: International Copper Study Group (ICSG), данные апреля 2026 г.
Тенденции роста рынка
Структурные драйверы спроса
- Электрификация и модернизация энергосетей — по мнению Wood Mackenzie, инвестиции в электросети становятся главным долгосрочным драйвером спроса на медь, лежащим в основе роста ВИЭ, электротранспорта и ИИ-инфраструктуры.
- Электротранспорт (EV) — остаётся ключевым структурным (не разовым) драйвером: интенсивность потребления меди на один электромобиль составляет около 83 кг, доля EV-сектора в общем спросе на медь оценивается в 10–11% в 2026 году.
- Дата-центры и ИИ-инфраструктура — самый быстрорастущий новый источник спроса. Оценки расходятся: от ≈740 тыс. тонн (Morgan Stanley, ≈2,1% мирового спроса) до 1,1 млн тонн в 2025 году (S&P Global, ≈3%) с ростом до 2,5 млн тонн к 2035 году. Гигаваттный ИИ-кампус может потреблять до 50 тыс. тонн меди — в 3–4 раза больше, чем традиционный ЦОД сопоставимой мощности.
- Возобновляемая энергетика — ветро- и солнечная генерация значительно более медьёмки, чем традиционная тепловая энергетика.
- Урбанизация и инфраструктурное строительство — по-прежнему крупнейшая по объёму статья спроса (строительство и электротехника вместе формируют около 59% потребления).
Ограничения со стороны предложения
- Снижение содержания меди в руде: с 2001 по 2012 год среднее содержание упало почти на 30%, тенденция продолжается — растут затраты на переработку и энергопотребление.
- Долгий цикл ввода новых месторождений — в среднем 17 лет от открытия до начала добычи, что не позволяет предложению быстро реагировать на всплески спроса.
- Геополитические и операционные риски — сбои на ключевых рудниках (Grasberg, Kamoa), водные ограничения в Чили, изменения торговой политики, напряжённость на Ближнем Востоке.
- Доказанные запасы меди оцениваются в 870 млн тонн (на конец 2023 г.), что эквивалентно примерно 35 годам добычи при текущих темпах — при этом ряд прогнозов указывает на возможный структурный дефицит порядка 10 млн тонн к 2040 году.
Ценовая динамика
Цены на медь на LME в 2026 году демонстрируют высокую волатильность на фоне сочетания дефицита концентрата и ажиотажного спроса со стороны ИИ-инфраструктуры: в мае 2026 года цена достигала около 14 106,5 $/т, тогда как отдельные прогнозы (Goldman Sachs) закладывали диапазон 10 000–11 000 $/т на 2026 год с долгосрочным ориентиром 15 000 $/т к 2035 году.
Отдельные источники в середине 2026 года указывают на уровни, приближающиеся к 12 000–13 000 $/т на фоне обострения дефицита предложения.
Ключевые игроки
Отрасль сочетает вертикально интегрированные горнодобывающие концерны (добыча → концентрат → рафинирование) и специализированных переработчиков (кастодиальное рафинирование и переработка лома).
| Компания | Страна | Профиль |
Ключевые активы / примечания |
| Codelco | Чили | Госкомпания, добыча |
Крупнейший производитель меди в мире; СП с Anglo American по управлению рудниками |
| Freeport-McMoRan | США | Добыча (публичная) |
Рудник Grasberg (Индонезия) — один из крупнейших в мире по меди и золоту; >1 млн т/год |
| BHP Group | Австралия | Диверсиф. добыча |
Рудник Escondida (Чили) — крупнейший медный рудник в мире (~2 млн т/год) |
| Glencore | Швейцария | Добыча + трейдинг |
Активы в ДР Конго (Katanga, Mutanda), Австралии, Перу (Antapaccay) |
| Anglo American | Великобритания/ЮАР | Диверсиф. добыча |
СП с Codelco в Чили |
| Antofagasta | Чили | Специализир. добыча |
Портфель чилийских медных активов |
| Southern Copper | США/Перу/Мексика | Добыча (Grupo México) |
Один из крупнейших держателей запасов меди в мире |
| Jiangxi Copper | Китай | Интегрир. добыча+рафинирование |
≈6–8% мировых мощностей рафинирования, >2 млн т/год |
| Aurubis | Германия/ЕС | Рафинирование и рециклинг |
≈4–6% мировых мощностей рафинирования; >1 млн т/год переработки катодов |
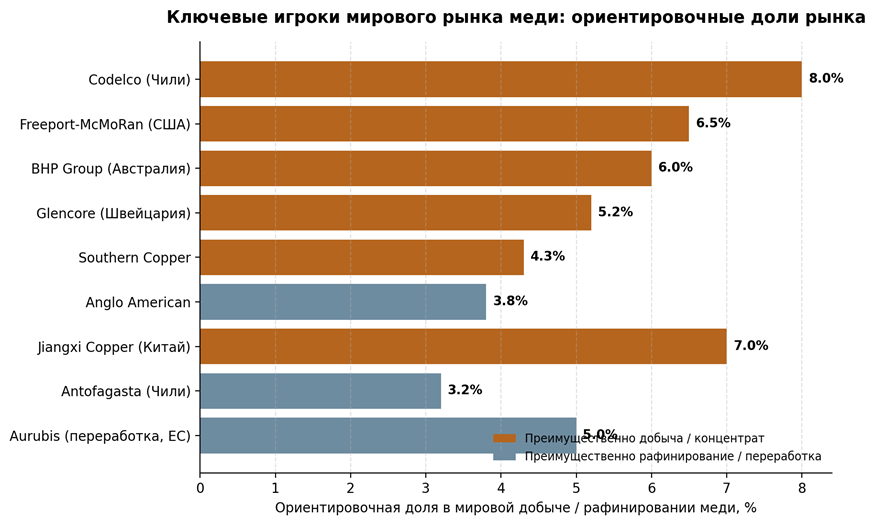
Рис. 3. Ориентировочные доли крупнейших компаний в мировой добыче / рафинировании меди
Оценки доли — ориентировочные, основаны на консолидации открытых источников (BusinessResearchInsights, Prometall, Farmonaut); фактические доли варьируются год к году.
Основные потребители
Ключевым потребителем меди в мире остаётся Китай, на который приходится примерно 40% мирового спроса на рафинированную медь. Далее следуют Европа и Северная Америка.
| Регион / страна | Потребление, млн т (оценка) | Доля мирового спроса |
Комментарий |
| Китай | ≈10,2 | ≈40% |
Крупнейший потребитель; рост спроса на импорт замедляется (1,9% в 2026 г.); переход к более импорту руды вместо готового металла |
| Европа (ЕС) | ≈4,1 | ≈16% |
Стабильно слабый спрос; в 2026 году ожидается сохранение слабости |
| Северная Америка | ≈3,3 | ≈13% |
Рост поддержан дата-центрами и электрификацией энергосети |
| Азия (без Китая) | — | — |
Основной драйвер мирового прироста спроса вне Китая |
| Прочие регионы | — | ≈1,3% роста в 2026 г. |
Умеренный рост |
Отрасли — крупнейшие потребители меди
- Электротехника и электросети (≈31%): кабели, проводники, трансформаторы, распределительные сети — крупнейший сегмент.
- Строительство (≈28%): электропроводка зданий, сантехника, кровельные и отделочные материалы, системы отопления/охлаждения.
- Транспорт, включая электротранспорт (≈16%): проводка, электродвигатели, зарядная инфраструктура; EV — самый быстрорастущий подсегмент (10–15% годового роста).
- Промышленное оборудование (≈13%): электродвигатели, генераторы, теплообменники.
- Потребительские товары и электроника (≈7%): бытовая техника, электроника.
- ВИЭ и дата-центры / ИИ-инфраструктура (≈5%, но самый быстрорастущий сегмент): ветрогенераторы, солнечные фермы, шинопроводы и системы охлаждения ЦОД.
Прогноз
Базовый сценарий (2026–2035)
- Общий объём рынка меди: рост с ≈260–311 млрд $ (2026) до ≈467–487 млрд $ (2034–2035), CAGR ≈5,1–6,6%.
- Рынок концентрата: рост с ≈59,5 млрд $ (2026) до ≈82,8 млрд $ (2035), CAGR ≈3,7%.
- Баланс рафинированной меди: умеренный профицит в 2026–2027 гг. (96–377 тыс. т), однако на горизонте 2030–2040 гг. ряд прогнозов указывает на нарастание структурного дефицита (вплоть до ≈10 млн т к 2040 году) из-за длительных сроков ввода новых мощностей.
- Цена: базовый диапазон 10 000–15 000 $/т на горизонте 2026–2035 гг.; при реализации бычьего сценария (ускоренный спрос ИИ-инфраструктуры и ВИЭ при ограниченном предложении) возможны локальные пик выше 14 000–15 000 $/т ранее ожидаемого срока.
- Структура спроса: доля дата-центров и ИИ-инфраструктуры в общем потреблении меди вырастет с ≈2–3% (2025–2026) до ≈7% к 2035 году; доля электротранспорта продолжит расти с ≈10–11% при сохранении высоких темпов роста продаж EV.
Ключевые риски прогноза
- Замедление роста экономики Китая и её переход к менее металлоёмкой модели роста — структурный понижательный риск для спроса, учитывая долю Китая (≈40%) в мировом потреблении.
- Геополитические сбои поставок из ключевых регионов (Чили, Перу, ДР Конго, Индонезия) — риск волатильности предложения.
- Технологическое замещение меди алюминием в чувствительных к цене сегментах (в том числе в дата-центрах) — сдерживающий фактор, ограниченный физическими свойствами меди.
- Скорость ввода новых мощностей добычи и рециклинга — при среднем сроке реализации проекта в 17 лет предложение структурно отстаёт от ускоряющегося спроса.
Новости и аналитика
Найдено 656 статей
07.10.2026
Тенденции рынка
Лом HMS 80:20 в Турции в сентябре'26: средняя цена выросла до 385 $/т CFR, разрыв с августом - 27$/т
Показать ещё
Найдено 656 статей

объединяя лучших