Рынок никеля 2026: цены, прогноз и лом никеля
Ретроспектива, структура отрасли и консенсус-прогноз по всей цепочке создания стоимости — добыча никелевых руд, первичный никель, отраслевое и страновое потребление и рынок никельсодержащего лома.
-
первичный никель, мир, 2025 - 3,81 млн т;
-
доля Индонезии в мировой добыче - 66%;
-
средняя цена LME, 2025 - 15 300 $/т;
-
доля вторичного никеля в поставках, 2025 - 38%;
Обзор мирового рынка никеля
С 2015 года мировое производство первичного никеля почти удвоилось — с 1,95 до 3,81 млн тонн, а к 2026 г., по прогнозу INSG, превысит 4 млн тонн. Главный драйвер — взрывной рост мощностей по выплавке никельсодержащего чугуна (NPI) и файнштейна в Индонезии. Итог — рынок пятый год подряд находится в устойчивом структурном профиците, что удерживает цены существенно ниже пиков 2022 г.

Мировое производство и потребление первичного никеля, млн т (2026 — прогноз). Источник: International Nickel Study Group (INSG), октябрь 2025.

Среднегодовая цена никеля LME, $/т (2026 — консенсус-прогноз, в т.ч. Goldman Sachs). Источник: LME, World Bank, metalcharts.org.
Ключевые факты 2025–2026
- Рынок в профиците пятый год подряд: по данным INSG, профицит 2025 г. составил ≈209–283 тыс. т (оценки расходятся по источникам), прогноз на 2026 г. — от умеренного профицита (≈261 тыс. т, INSG) до дефицита ≈32 тыс. т при более жестких индонезийских квотах на добычу руды.
- Индонезийская квота на добычу руды на 2026 г. установлена существенно ниже фактического объема добычи 2025 г. (≈379 млн т руды), что создает риск ужесточения баланса, если спрос на нержавеющую сталь не просядет.
- Цена LME в 2022 г. пережила исторический шорт-сквиз (внутридневной скачок выше 100 000 $/т, сделки аннулированы биржей); с тех пор цена находится в нисходящем тренде на фоне профицита.
- Запрет LME/CME на поставку новообработанного российского металла (апрель 2024 г.) не оказал значимого ценового эффекта из-за избытка предложения на рынке.
- Общий объем рынка (в стоимостном выражении) — порядка 46–48 млрд $ в 2025 г., прогноз роста CAGR 7,3–7,5% до 2034 г. на фоне ожидаемого расширения батарейного сегмента.
Добыча никелевых руд: структура и производители
Никелевые руды делятся на два основных типа: сульфидные (глубокие месторождения, выше средний класс чистоты, основа классической металлургии — Норильск, Садбери, Канада) и латеритные (приповерхностные месторождения тропических широт — Индонезия, Филиппины, Новая Каледония), которые сегодня обеспечивают основной прирост мировой добычи через передел в NPI (никельсодержащий чугун) и файнштейн (MHP/MSP) для батарейной химии.

Доля стран в мировой добыче никеля, 2025. Источник: INSG, GlobalData, Statista.
Крупнейшие добывающие активы
| Страна / регион | Особенность добычи |
|
Индонезия |
≈66% мировой добычи (2025), рост до ≈68% в 2026 г.; латеритные руды, вертикальная интеграция в NPI/файнштейн на собственных смелтерах (Tsingshan, Lygend, PT Vale Indonesia) |
| Филиппины |
Второй по значимости поставщик латеритной руды, преимущественно на экспорт в Китай для производства NPI |
| Россия |
Норильский промышленный район — уникальные богатые сульфидные руды (Норникель), комплексная добыча Ni-Cu-МПГ |
| Новая Каледония |
Крупные латеритные месторождения (SLN/Eramet), хронические операционные и политические риски |
| Австралия |
Сульфидные и латеритные руды; высокая себестоимость привела к приостановке ряда проектов (включая активы BHP) на фоне низких цен |
| Канада |
Зрелые сульфидные месторождения (Sudbury, Voisey's Bay) — Vale, Glencore |
Особенность рынка руды: индонезийская система квот (RKAB) на добычу стала главным регуляторным рычагом, определяющим мировой баланс — квота на 2026 г. установлена заметно ниже фактического объема добычи 2025 г., что может сместить рынок от профицита к балансу или дефициту при сохранении спроса на нержавеющую сталь.
Производители никеля: как устроен рынок
Рынок никеля структурно отличается от большинства других цветных металлов высокой концентрацией прироста предложения в одной стране (Индонезия) и в одном переделе (NPI/файнштейн для нержавеющей стали и батарей). Классические "рудник + рафинирование" интегрированные компании (Норникель, Vale, Jinchuan) конкурируют с новой волной индонезийских NPI-комплексов, выстроенных преимущественно китайским капиталом (Tsingshan и партнеры).

Топ-производители никеля в мире, тыс. т (2025, оценка). Источник: компании, Mordor Intelligence, IISD, Statista
Сильные стороны отрасли
- Низкая себестоимость индонезийских NPI-комплексов за счет масштаба, дешевой энергетики (в т.ч. угольной генерации на месте) и короткого транспортного плеча до перерабатывающих мощностей
- Уникальное качество сульфидных руд Норникеля обеспечивает сопутствующее извлечение меди и металлов платиновой группы, снижая удельные затраты на тонну никеля
- Растущий спрос со стороны батарейного сегмента открывает премиальный рынок сбыта для класса I (чистый металл, MHP/MSP) в дополнение к традиционному рынку нержавеющей стали
- Вертикальная интеграция «руда → NPI/файнштейн → сульфат никеля → прекурсор» (Индонезия, Китай) позволяет контролировать всю цепочку для батарейной промышленности
Слабые стороны и риски
- Структурный профицит последних пяти лет — следствие опережающего роста индонезийского предложения — удерживает цены вблизи себестоимости многих высокозатратных проектов (Австралия, Новая Каледония)
- Высокая зависимость мирового баланса от регуляторной политики одной страны (индонезийские квоты RKAB) создает риски резких колебаний предложения
- Экологические издержки латеритной металлургии (высокое энергопотребление NPI-печей, углеродный след, хвостохранилища HPAL) усиливают давление ESG-инвесторов и регуляторов ЕС/США
- Геополитические риски для российского никеля: санкционные ограничения на поставки нового металла на LME/CME с апреля 2024 г., переориентация сбыта на Азию
- Структурный сдвиг химии батарей в сторону LFP (без никеля) в Китае ограничивает темпы роста самого перспективного сегмента спроса
Основные производители: разбор конкурентных позиций
- Tsingshan Holding Group (Китай / Индонезия)
Крупнейший в мире производитель никельсодержащей продукции (NPI, файнштейн) · оценка ≈600 тыс. т Ni-экв./год
Преимущество: Пионер технологии RKEF для переработки индонезийской латеритной руды в NPI, огромный масштаб и контроль над значительной частью индонезийских смелтерных мощностей, глубокая интеграция с нержавеющей и батарейной промышленностью Китая.
Слабость: Непрозрачная корпоративная структура и отчетность; репутационные риски после попытки «короткой» позиции на LME в 2022 г., спровоцировавшей исторический шорт-сквиз и временную приостановку торгов никелем.
- ПАО «ГМК «Норильский никель» (Россия)
№2 в мире по чистому металлу · 193–203 тыс. т (прогноз 2026 г.) · крупнейший производитель высококачественного рафинированного никеля и палладия
Преимущество: Уникальные богатые сульфидные руды с попутным извлечением меди, кобальта и МПГ; собственная энергетическая база; статус мирового лидера по рафинированному (класс I) никелю высокой чистоты.
Слабость: Под санкционным давлением с 2022 г.: ограничен доступ к западным рынкам и оборудованию (модернизация флота техники ведется через альтернативных поставщиков), географическая переориентация сбыта на Азию, истощение части действующих рудников требует перехода на новые горизонты.
- Vale S.A. (Бразилия)
Один из исторических лидеров отрасли · 175 тыс. т (2025, верхняя граница гайденса)
Преимущество: Диверсифицированный портфель активов (Канада, Индонезия, Бразилия, Новая Каледония), глубокая экспертиза в сульфидной металлургии, статус крупнейшего горнодобытчика Латинской Америки с масштабным балансом.
Слабость: Высокая долговая и капитальная нагрузка диверсифицированного майнинга; актив в Новой Каледонии (VNC) многократно останавливался из-за убыточности и социально-политической нестабильности на острове.
- Jinchuan Group (Китай)
Крупнейший производитель никеля в Китае · ≈150 тыс. т/год мощности
Преимущество: Полный цикл «добыча-плавка-рафинирование-химия», доступ к внутреннему китайскому рынку нержавеющей стали и батарейных материалов, диверсификация в медь и кобальт.
Слабость: Ограниченная собственная рудная база в Китае вынуждает наращивать зависимость от импортного сырья и зарубежных активов; более высокая себестоимость относительно индонезийских NPI-комплексов.
- Glencore plc (Швейцария)
Диверсифицированный трейдер-майнер · 71,9 тыс. т (2025, -7% г/г) · гайденс 2026 г. — 70–80 тыс. т
Преимущество: Уникальная комбинация собственной добычи (Канада, Новая Каледония) и глобальной трейдинговой платформы, обеспечивающей гибкость сбыта и доступ к рыночной информации по всей цепочке.
Слабость: Снижение собственной добычи на фоне истощения активов и выборочной приостановки нерентабельных мощностей при низких ценах; репутационные и комплаенс-риски, типичные для крупного сырьевого трейдера.
- Sumitomo Metal Mining (Япония)
Ключевой азиатский производитель рафинированного никеля и материалов для батарей
Преимущество: Технологическое лидерство в производстве сульфата никеля батарейного качества, долгосрочные партнерства с японскими автоконцернами, устойчивая связь с рынком Class I.
Слабость: Ограниченная собственная рудная база, зависимость от импортного сырья (в т.ч. из Индонезии и Филиппин), чувствительность к колебаниям курса иены и логистическим издержкам.
Отрасли- и страны-потребители никеля
Нержавеющая сталь остается структурным якорем спроса на никель, обеспечивая около 69% потребления, однако именно батарейный сегмент определяет маржинальную динамику цены: его рост волатилен и сильно зависит от химии катодов (NMC/NCA против LFP) в Китае — крупнейшем в мире производителе электромобилей.

Структура мирового спроса на никель по отраслям, 2025 (оценка). Источник: Mordor Intelligence, stainless-steel-world.net (INSG).

Доля стран в мировом потреблении никеля, 2025 (оценка). Источник: INSG.
|
Отрасль |
Доля в спросе, 2025 |
Ключевой драйвер |
| Нержавеющая сталь | ≈69% |
Строительство, промышленное оборудование, потребительские товары; основной рост — в Китае и Индонезии |
| Батареи (EV, накопители) | ≈11% |
Рост парка электромобилей с NMC/NCA-химией; сдерживается расширением доли LFP-батарей (без никеля) в Китае |
| Сплавы и суперсплавы | ≈9% |
Аэрокосмическая и энергетическая отрасли — восстановление заказов на авиадвигатели и газовые турбины |
| Гальванопокрытия | ≈5% |
Защитные и декоративные покрытия в машиностроении и потребительских товарах |
| Прочее (химия, литье) | ≈6% |
Специальные сплавы, катализаторы, прочие промышленные применения |
По страновой структуре спроса Китай остается безальтернативным центром потребления — 63,5% мирового объема в 2025 г. — за счет сочетания крупнейшей в мире металлургии нержавеющей стали и стремительно растущей батарейной промышленности. На Азию в целом приходится почти 87% мирового потребления первичного никеля.
Ключевые тенденции рынка никеля

Консенсус-прогноз среднегодовых темпов роста спроса по отраслям, 2025–2030П, %. Источник: агрегация IEA, Mordor Intelligence, Financely Group.
- Индонезийский фактор доминирует. Более 65% мировой добычи и растущая доля переработки сосредоточены в одной юрисдикции — регуляторные решения по квотам RKAB стали главным макро-драйвером цены на 2026–2027 гг.
- Структурный профицит сохраняется пятый год подряд, но его масштаб сокращается: по консенсус-оценкам, 2026–2027 гг. могут стать точкой перехода к более сбалансированному рынку при ужесточении индонезийских квот.
- Развилка химии батарей. Снижение доли NMC/NCA в пользу LFP в Китае сдерживает самый перспективный сегмент спроса — консенсус-прогнозы по батарейному никелю были пересмотрены вниз относительно ожиданий 2021–2022 гг., хотя абсолютный рост сохраняется.
- Класс I против класса II. Рынок все четче разделяется на чистый металл и MHP/MSP для батарей (класс I) и NPI/файнштейн для нержавеющей стали (класс II) — технологии HPAL позволяют индонезийским активам все активнее поставлять сырье и в батарейный сегмент, размывая историческое разделение.
- Геополитика и локализация цепочек. Западные производители батарей и автоконцерны все активнее ищут поставки никеля вне Индонезии и России (Канада, Австралия, Новая Каледония, африканские проекты) для диверсификации цепочек поставок, несмотря на более высокую себестоимость.
- Консолидация и приостановки производства. Низкие цены вынудили приостановить ряд высокозатратных проектов (активы BHP и других игроков в Австралии, периодические остановки в Новой Каледонии), что в перспективе 2027–2028 гг. может усилить восходящее давление на цену.
- Долгосрочный рост спроса. По оценке IEA, совокупный спрос на никель (нержавеющая сталь, батареи, возобновляемая энергетика) может превысить 5,5 млн т к 2035 г., при этом вклад батарейного сегмента вырастет кратно относительно текущего уровня.
Рынок лома никеля
Никель — один из наиболее активно рециклируемых промышленных металлов: доля вторичного сырья в мировых поставках оценивается в 35–40% в 2025 г. с перспективой роста до 45–50% к 2035 г. (CAGR вторичного рынка — 5,7% на 2026–2035 гг.). Ключевой канал рециклинга — лом нержавеющей стали, на который приходится 65–70% перерабатываемого никельсодержащего сырья.
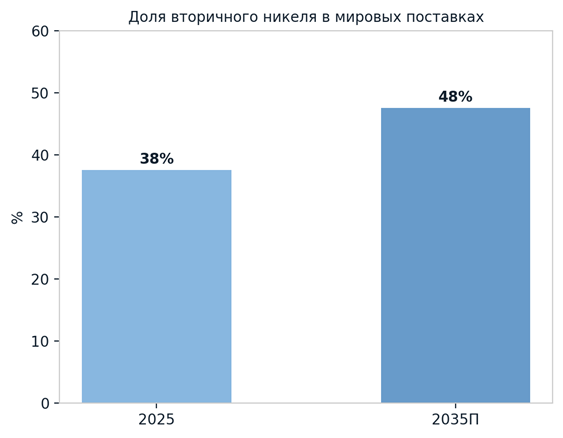
Доля вторичного никеля в мировых поставках, % (2035 — прогноз). Источник: IndexBox, Recycled Nickel Melting Stock Market Forecast.
Тенденции и игроки
- Структурный профицит никеля и обвал цен с пиков 2022 г. снизили маржинальность переработки лома и привели к избытку предложения на рынке лома нержавеющей стали — по оценкам участников ReMA (2025), ситуация для европейских и североамериканских переработчиков «ухудшится, прежде чем начнет улучшаться».
- Торговые барьеры фрагментируют рынок: обсуждаемые пошлины США на импорт лома нержавеющей стали из Канады и Мексики создают риск переориентации потоков в Европу, усиливая локальный профицит предложения.
- Конкуренция NPI против лома. В условиях профицита NPI ряд производителей нержавеющей стали (в первую очередь вне Северной Америки) замещают часть лома дешевым никельсодержащим чугуном, что по-новому формирует ценообразование: стоимость лома нержавеющей стали все чаще котируется не против чистого никеля LME, а против NPI.
- Растущая регуляторная поддержка рециклинга: ужесточение требований ESG и углеродной отчетности в ЕС и США стимулирует спрос на низкоуглеродный вторичный никель для батарейных прекурсоров и премиальных сплавов.
- Ключевые игроки рынка переработки никельсодержащего лома: Aperam, Outokumpu, Acerinox (переработка собственного технологического лома на интегрированных комбинатах нержавеющей стали), а также независимые трейдеры и переработчики — Sims Metal, European Metal Recycling (EMR), Kuusakoski, Dominion Nickel Alloys, Nucor; в России — промышленный лом частично вовлекается в переработку на собственных мощностях «Норникеля» и независимыми операторами рынка цветного лома.
Проблемы отрасли
- Ценовая волатильность и давление профицита первичного металла снижают экономическую привлекательность инвестиций в сортировочные и перерабатывающие мощности.
- Торговая политика (пошлины, экспортные ограничения) фрагментирует некогда глобальный рынок лома нержавеющей стали на региональные анклавы с разной динамикой цен.
- Качество и смешение сплавов: лом нержавеющей стали объединяет множество марок с разным содержанием никеля и хрома, что затрудняет точную сортировку и снижает эффективность использования сырья в точных рецептурах.
- Ограниченная перерабатывающая (плавильная) мощность в отдельных регионах — например, в Канаде и Мексике нет достаточных мощностей для переплавки собственного лома нержавеющей стали, что вынуждает экспортировать сырье и создает зависимость от торговой политики стран-партнеров.
- Конкуренция со стороны дешевого NPI/файнштейна из Индонезии ограничивает ценовую премию лома, особенно в периоды избыточного предложения первичного металла.
Прогноз потребления лома
Консенсус отраслевых исследований (IndexBox, QY Research, Verified Market Reports) указывает на среднегодовой рост рынка вторичного никеля на уровне 5,5–5,7% до 2032–2035 гг., при этом основной прирост обеспечат стальная (нержавеющая) промышленность Китая, Индонезии и Индии, а также расширяющийся сегмент переработки батарейного лома (черная масса), который пока остается нишевым, но структурно наиболее быстрорастущим каналом вторичного никеля на горизонте 2030-х годов.
Основные выводы
- Профицит сужается
Пятилетний структурный профицит рынка никеля сокращается; ужесточение индонезийских квот может сдвинуть баланс к дефициту уже в 2026–2027 гг.
- Индонезийский риск
Более 65% мировой добычи сосредоточено в одной юрисдикции — любое регуляторное решение Индонезии становится главным макро-риском для цены
- Батарейная развилка
Рост спроса на никель в батареях зависит от баланса NMC/LFP-химии в Китае — консенсус-прогнозы роста этого сегмента остаются позитивными, но менее агрессивными, чем ожидалось в 2021–2022 гг.
Для участников вторичного рынка — переработчиков и трейдеров никельсодержащего лома, включая российских операторов — ключевые факторы устойчивости на горизонте 2026–2028 гг.: диверсификация каналов сбыта в условиях фрагментации мировой торговли ломом, инвестиции в точную сортировку по маркам сплавов и готовность конкурировать по цене с дешевым индонезийским NPI в периоды профицита первичного металла.
Читайте также:
Новости и аналитика
Найдено 660 статей
Показать ещё
Найдено 660 статей

объединяя лучших